РЕЗЮМЕ ДЛЯ ИНВЕСТОРА
Главный тезис
Румыния в 2026 году интересна не как экономика максимального краткосрочного роста, а как крупная экономика ЕС, прошедшая длительную конвергенцию и одновременно находящаяся в фазе бюджетной коррекции. Для инвестора ценность создают членство в ЕС и Schengen, промышленная база, большой внутренний рынок, сравнительно низкая стоимость труда, доступ к европейским фондам, новые схемы государственной помощи и ускоренная инфраструктурная модернизация.
За рассматриваемый период Румыния изменилась сильнее, чем это видно из старых описаний страны как «индустриально-аграрной экономики среднего уровня». Номинальный объем ВВП вырос приблизительно с € 143 млрд. в 2013 году до около € 380 млрд. в 2025 году. Одновременно ВВП на душу населения по паритету покупательной способности приблизился к примерно 78% среднего уровня ЕС. Это означает структурную конвергенцию, а не только инфляционное увеличение номинальных показателей.
2025 – 2026 годы являются сложными: слабая динамика потребления, высокая инфляция, крупный бюджетный дефицит и рост государственного долга требуют корректировки политики. Однако инвестиции, финансируемые ЕС, транспортное строительство и новые государственные механизмы поддержки промышленности формируют другую картину для капиталоемких проектов, чем для чисто потребительского бизнеса.
- Рынок ЕС + полный Schengen с 1 января 2025 года.
- Около € 31.5 млрд. средств Cohesion Policy на период 2021 – 2027.
- Recovery and Resilience Plan: около € 28.5 млрд. в утвержденной конфигурации (гранты и займы), при этом срок и фактическая выборка зависят от выполнения milestones.
- Стоимость труда в 2025 году – € 13.6 / час против € 34.9 в среднем по ЕС и € 38.2 в еврозоне.
- Новая производственная схема HG 486 / 2026 – общий бюджет 5.313 млрд. RON (минимальный eligible investment 50 млн. RON).
- RON остается относительно управляемой валютой: EUR / RON изменился примерно с 4.42 в 2013 году до около 5.27 в сентябре 2026 года без шоковой многократной девальвации.
- Neptun Deep должен начать добычу газа в первой половине 2027 года (plateau оценивается примерно в 8 млрд. м³ / год).
Источник: European Commission; Eurostat; ECB; Ministerul Finanțelor / Portal Legislativ; OMV Petrom. Данные актуальны на 30.09.2026, если не указано иное.
КАК ЧИТАТЬ ЭТОТ ОТЧЕТ
Документ сознательно соединяет ретроспективу и прогноз. Будущее не рассматривается как отдельный рекламный сценарий: каждое предположение на 2027 – 2031 годы выводится из наблюдаемой динамики 2013 – 2026, действующих инвестиционных программ, институциональной интеграции в ЕС и уже запущенных инфраструктурных / энергетических проектов.
|
Категория |
Что означает в отчете |
| Факт | Опубликованная официальная статистика или вступивший в силу нормативный акт |
| Оценка 2026 | Официальный прогноз / оценка на полный 2026 год либо данные по состоянию на сентябрь |
| Базовый сценарий 2027 – 2031 | Аналитическая траектория LARIN TRADE CONSULTING, а не официальный прогноз Еврокомиссии |
| Позитивный / стресс-сценарий | Диапазон возможных результатов при отклонении ключевых факторов |
Важно: Eurostat и национальные статистические органы регулярно пересматривают исторические ряды ВВП и других показателей. В этом отчете используются актуальные на дату подготовки версии данных. Поэтому отдельные цифры могут отличаться от публикаций 2016, 2019 или 2023 годов.
МАСШТАБ ТРАНСФОРМАЦИИ: ВВП И КОНВЕРГЕНЦИЯ
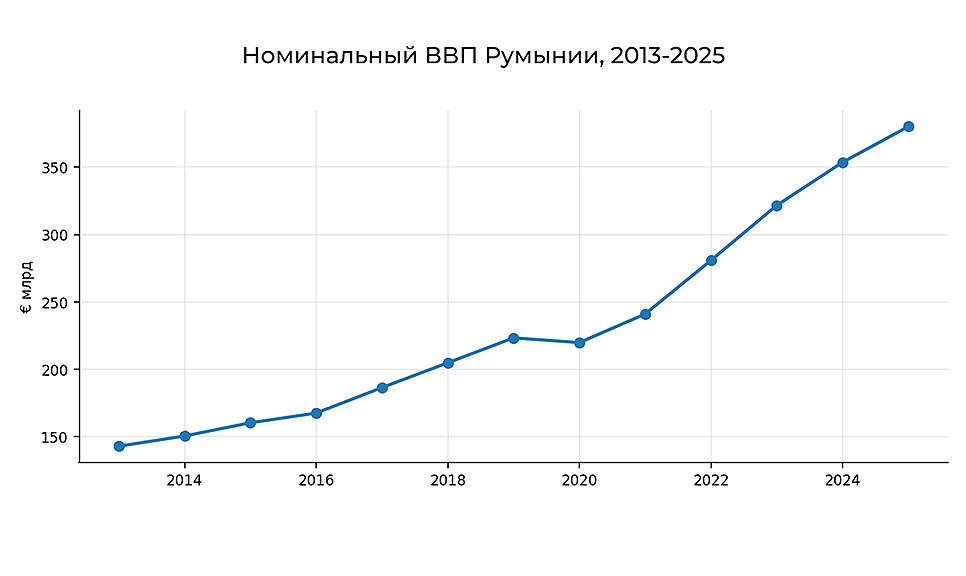 Источник:: Eurostat NAMA_10_GDP; текущие цены, EUR. 2025 – актуальная оценка Eurostat.
Рост номинального ВВП с примерно € 142.9 млрд. в 2013 году до около € 380.1 млрд. в 2025 году показывает увеличение масштаба рынка, налоговой базы и оборота экономики. Но для оценки качества роста важнее реальный ВВП и PPS-конвергенция.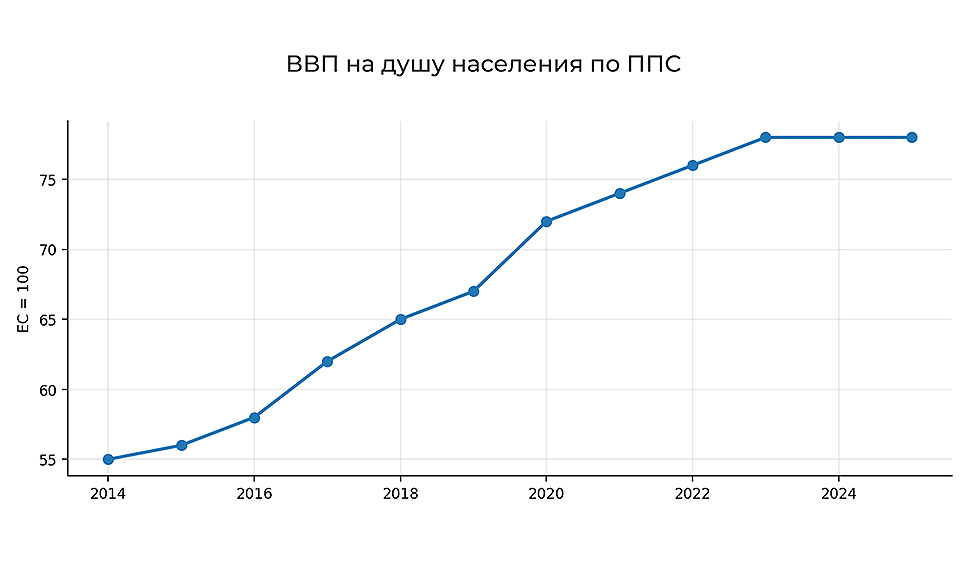 Источник:: Eurostat tec00114, GDP per capita in PPS, EU=100. Значения округлены; Eurostat предупреждает, что показатель предназначен прежде всего для межстрановых сравнений.
Практический смысл: инвестор получает экономику, которая уже близка к четырем пятым среднего ЕС по PPS, но где стоимость труда и часть операционных расходов все еще значительно ниже западноевропейских уровней. Такое сочетание создает «окно конвергенции»: инфраструктурное и институциональное качество растет быстрее, чем исчезает cost advantage.
ЭКОНОМИЧЕСКИЙ ЦИКЛ 2013 – 2026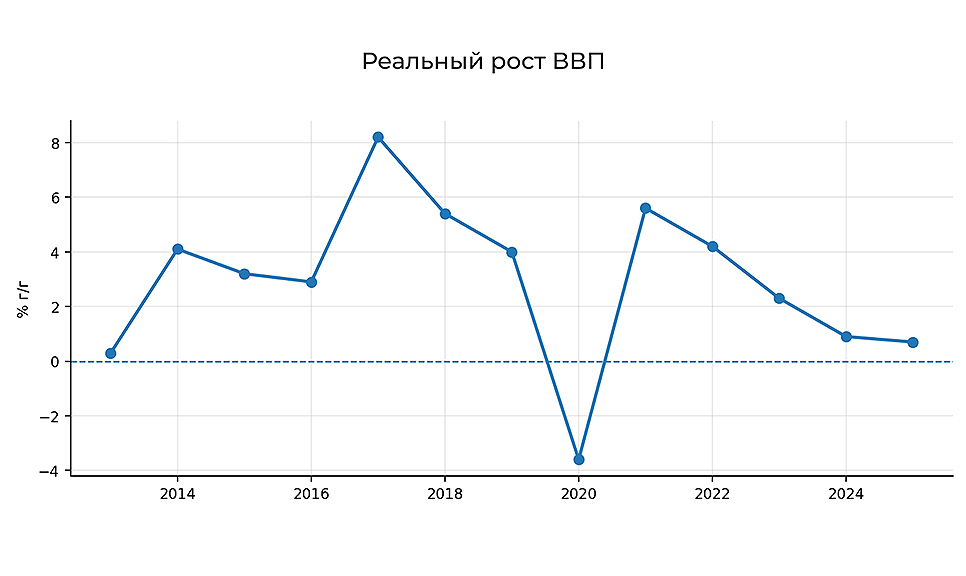 Источник: Eurostat tec00115 / NAMA_10_GDP. Исторические значения могут меняться после ревизий национальных счетов; 2026 прогноз EC: +0.1%.
|
Период |
Характеристика |
Инвестиционное значение |
| 2013–2016 | Восстановление после долгового кризиса ЕС (рост внутреннего спроса и экспорта) | Формирование новой базы роста (начало ускорения доходов) |
| 2017–2019 | Высокий рост, быстрый рост зарплат, расширение потребления и промышленности | Укрепление рынка, но накопление внешних и фискальных дисбалансов |
| 2020 | Пандемическая рецессия | Стресс-тест экономики и государственного сектора |
| 2021–2024 | Быстрое восстановление, инфляция, энергетический шок, рост публичных расходов | Ускорение инвестиций, но рост стоимости ресурсов и дефицитов |
| 2025–2026 | Фискальная коррекция и слабое потребление (инвестиции поддерживаются EU funds) | Для retail – сложный период. Для CAPEX / infra / manufacturing – окно для входа и подготовки проектов |
Весной 2026 года Еврокомиссия прогнозировала рост ВВП всего на 0.1% в 2026 году и восстановление до 2.3% в 2027 году. При этом валовое накопление основного капитала должно ускоряться благодаря завершению RRP-проектов и инфраструктурным инвестициям. Это ключевое различие: слабый цикл потребления не равен отсутствию инвестиционного цикла.
Источник: European Commission, Economic Forecast for Romania, 21 May 2026.
НАЦИОНАЛЬНАЯ ВАЛЮТА: УСТОЙЧИВОСТЬ RON КАК ФАКТОР ПЛАНИРОВАНИЯ
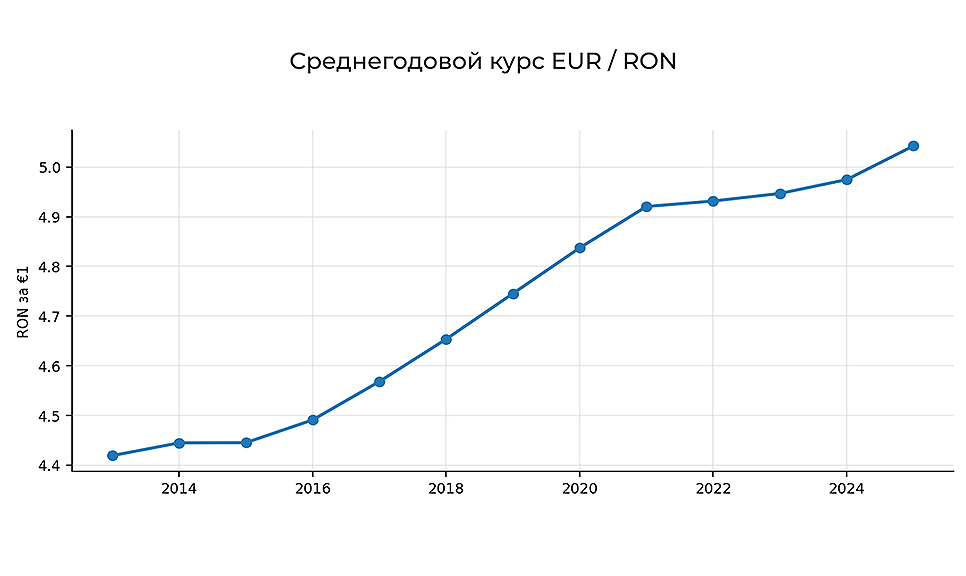 Источник: ECB reference rates / BNR historical annual averages. Сентябрь 2026: дневной диапазон приблизительно 5.25 – 5.28 RON / EUR.
С 2013 года по сентябрь 2026 года RON ослаб к EUR примерно на одну пятую. Для почти 13-летнего периода, включавшего пандемию, войну рядом с границей, энергетический кризис, двузначную инфляцию и большие бюджетные дефициты, это демонстрирует относительно плавный характер валютной корректировки.
Для иностранного производителя это важно прежде всего через предсказуемость OPEX. Экспорт и часть закупок могут быть номинированы в EUR, а зарплаты и локальные расходы – в RON. Плавная валютная динамика упрощает моделирование, но не устраняет FX-risk: Румыния не находится в еврозоне и не участвует в ERM II.
Практический вывод
RON следует описывать как относительно стабильную и управляемую валюту по отношению к EUR, но не как «фиксированную». Финансовые модели релокации должны включать FX stress test и хеджирование для крупных EUR / RON потоков.
ИНФЛЯЦИЯ И СТОИМОСТЬ КАПИТАЛА
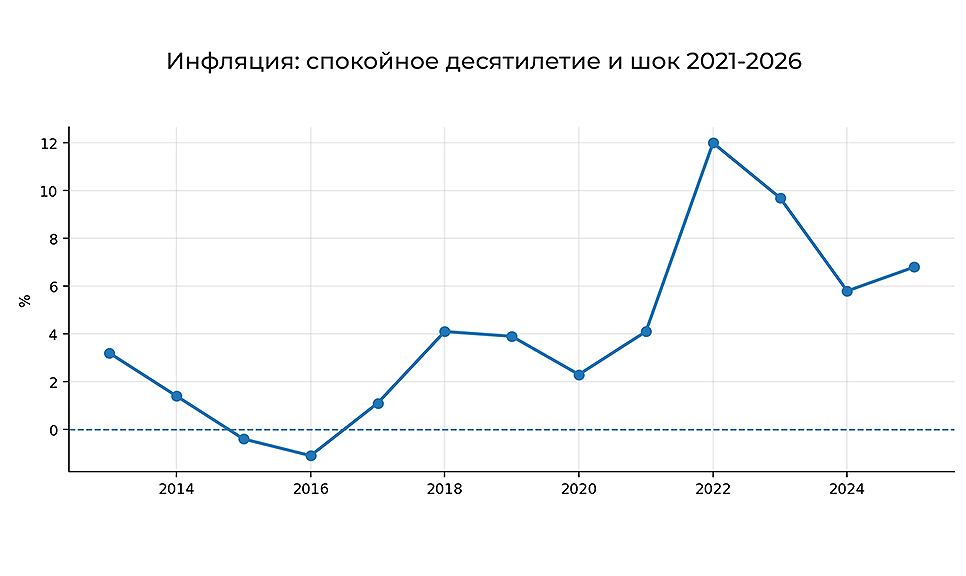 Источник: Eurostat HICP; 2025 фактическое среднее 6.8%; 2026 прогноз EC – около 7.0%. Исторический ряд приведен в округленном виде для визуализации тренда.
Инфляция – один из главных ограничителей инвестиционной привлекательности в краткосрочном периоде. После нескольких лет низкой инфляции 2014 – 2020 Румыния, как и регион в целом, пережила сильный ценовой шок. В 2026 году процесс дезинфляции осложнен энергетическими ценами.
Для CAPEX-проектов это означает необходимость резервов на строительную инфляцию, escalation clauses в контрактах и осторожного расчета wages. Одновременно именно фискальное ужесточение 2025 – 2026 и более умеренный рост заработных плат должны снизить внутреннее ценовое давление в базовом сценарии 2027 – 2028.
ГОСУДАРСТВЕННЫЕ ФИНАНСЫ: ГЛАВНЫЙ МАКРОРИСК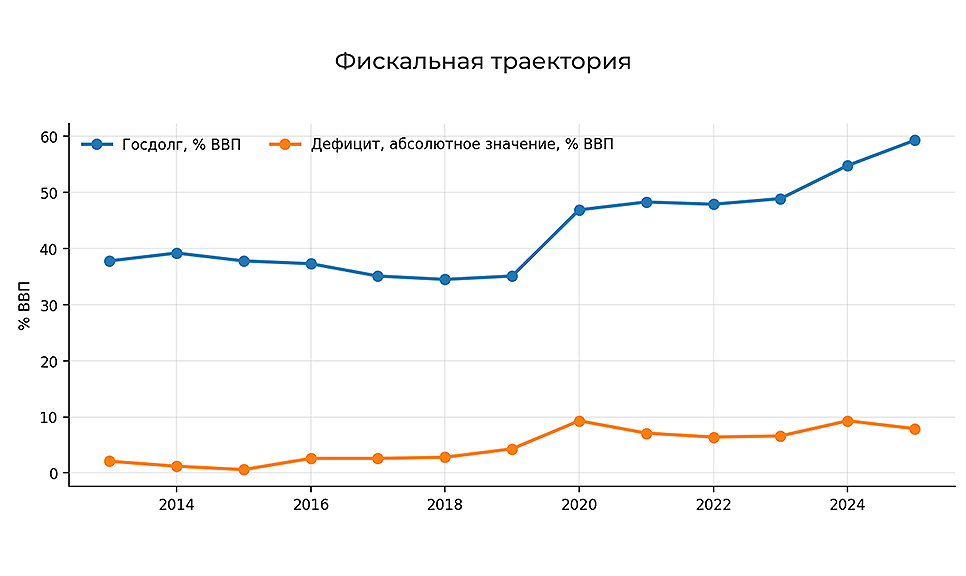 Источник: Eurostat government finance statistics; 2025 – 2027 – прогноз European Commission. Для наглядности дефицит показан как абсолютная величина.
Румыния вошла в фазу коррекции с очень высоким бюджетным дефицитом: в 2024 году он достиг около 9.3% ВВП. Еврокомиссия оценивает 7.9% в 2025 году, 6.2% в 2026 и 5.8% в 2027 году. Госдолг при этом продолжает расти и должен превысить 60% ВВП.
Это важнее, чем выглядит в рекламных материалах. Высокий дефицит повышает стоимость заимствований, создает риск налоговых изменений и ограничивает пространство для текущих расходов государства. Однако структура консолидации 2026 года предусматривает сохранение очень высокого уровня публичных инвестиций – около 7% ВВП по прогнозу EC.
Риск-интерпретация
Для инвестора 2026 – 2027 – не период «безрисковой стабильности», а период управляемой коррекции внутри институциональной системы ЕС. Критический индикатор – последовательное снижение дефицита без срыва инвестиций и без потери investment-grade рейтинга.
РЫНОК ТРУДА И COST ADVANTAGE
|
Показатель, 2025 |
Румыния |
ЕС |
Еврозона |
| Средняя стоимость часа труда | € 13.6 | € 34.9 | € 38.2 |
| Румыния как доля среднего уровня | 100% | ≈ 257% | ≈ 281% |
Источник: Eurostat, lc_lci_lev, публикация 31 March 2026.
Разница в стоимости труда остается одним из центральных аргументов для nearshoring. Но она не должна интерпретироваться как гарантия «дешевой рабочей силы» на десятилетия. В 2025 году трудовые затраты в Румынии росли двузначным темпом, и конвергенция продолжится.
Правильная инвестиционная логика: переносить не только трудоемкие операции, а сочетать более низкую стоимость персонала с автоматизацией, инженерным центром, собственной системой обучения и привязкой к университетским регионам. Это повышает устойчивость проекта при дальнейшей зарплатной конвергенции.
|
Тип проекта |
Предпочтительные зоны |
Комментарий |
| Автомобильные компоненты / machinery | Pitești, Craiova, Sibiu, Brașov, Timișoara, Arad | Сформированные supply chains и технические кадры |
| Логистика / distribution | București–Ilfov, Ploiești, Oradea, Arad, Constanța | Доступ к автомагистралям, границе и порту |
| IT / engineering / R&D | București, Cluj, Iași, Timișoara, Brașov | Кадры выше по стоимости, но выше productivity / value added |
| Greenfield manufacturing | Запад, Центр, Юг, часть регионов JTF | Выбор определяется state-aid intensity, workforce и инфраструктурой |
ПРЯМЫЕ ИНОСТРАННЫЕ ИНВЕСТИЦИИ
Накопленная позиция FDI выросла приблизительно с € 60.6 млрд. в 2013 году до € 134.8 млрд. на конец 2025 года. По данным BNR, чистый поток FDI в 2025 году составил около € 7.9 млрд. Это подтверждает, что Румыния является не экспериментальной юрисдикцией, а давно встроенной площадкой международного капитала.
|
Показатель |
2013 |
2023 |
2025 |
| Накопленная позиция FDI, € млрд. | ≈ 60.6 | ≈ 118.2 | ≈ 134.8 |
| Чистый годовой поток FDI, € млрд. | — | ≈ 6.75 | ≈ 7.91 |
Источник: Banca Națională a României, Foreign Direct Investment reports 2023 and 2025.
РУМЫНИЯ КАК ПРОМЫШЛЕННАЯ ЭКОНОМИКА
Современную Румынию некорректно описывать только формулой «индустриально-аграрная страна». Для решения о релокации важны сформированные европейские производственные кластеры и компетенции.
- Automotive и automotive components – крупнейшая сеть иностранных OEM / Tier suppliers.
- Электрооборудование, electronics, кабельные системы и промышленная автоматика.
- Машиностроение, металлообработка, авиационные и механические компоненты.
- Химия, пластмассы, строительные материалы и переработка.
- Пищевая промышленность и агропереработка.
- IT, shared services, engineering и business process operations.
- Логистика, e-commerce, региональная дистрибуция и портовая экономика.
Главное конкурентное преимущество – возможность разместить завод внутри EU legal framework и единой таможенной территории, а не выводить производство в удаленную low-cost юрисдикцию. Это особенно значимо для компаний, обслуживающих клиентов из Германии, Австрии, Италии, Франции и стран CEE.
ТОРГОВЛЯ И ВНЕШНЯЯ ИНТЕГРАЦИЯ
Румыния глубоко интегрирована в европейские цепочки поставок. Германия традиционно является крупнейшим торговым партнером, а значительная часть экспорта состоит из машин, транспортного оборудования, электротехнической продукции и других промышленных товаров. Одновременно устойчивый торговый дефицит показывает недостаточное внутреннее производство ряда товаров – именно этот структурный разрыв стал одной из причин запуска HG 486 / 2026.
Для инвестора
Торговый дефицит – это одновременно макроэкономический риск и инвестиционная возможность. Государственная политика 2026 года прямо направляет стимулы в производства, способные заменить импорт и улучшить торговый баланс.
SCHENGEN И ГЕОГРАФИЯ
С 1 января 2025 года отменен наземный пограничный контроль между Румынией и другими странами Schengen; воздушные и морские ограничения были сняты еще с 31 марта 2024 года. Для промышленности это уменьшает очереди, вариативность transit time и административные потери на маршрутах Romania–Hungary–Austria–Germany.
Источник: Council of the European Union, decision of 12 December 2024 on lifting land border controls from 1 January 2025.
Географическая позиция Румынии сочетает Черное море, порт Constanța, Дунай, сухопутную границу с Украиной и Молдовой и выход в Центральную Европу. Это создает редкую комбинацию для производственно-логистического хаба, особенно в контексте будущей реконструкции Украины и развития Middle Corridor / Black Sea routes.
ЕВРОПЕЙСКИЕ ФОНДЫ: ИНФРАСТРУКТУРА И КОНКУРЕНТОСПОСОБНОСТЬ
В рамках Cohesion Policy 2021–2027 для Румынии предусмотрено примерно € 31.5 млрд. Средства направляются не только на социальные программы, но и на конкурентоспособность, инновации, цифровизацию, энергию, транспорт, water / waste infrastructure и Just Transition.
|
Направление |
Порядок финансирования / значение |
| Конкурентоспособность, innovation, digital | ≈ € 4.33 млрд. ERDF на инновационную и smart-трансформацию экономики. |
| Green transition | Многомиллиардные инвестиции в энергоэффективность, renewables, circular economy. |
| Sustainable transport | Аналитическая траектория LARIN TRADE CONSULTING, а не официальный прогноз Еврокомиссии. |
| Just Transition Fund | Диапазон возможных результатов при отклонении ключевых факторов. |
Источник: European Commission, Partnership Agreement / Cohesion Policy Romania 2021 – 2027.
Для инвестора важно разделять прямой грант компании и косвенный эффект фондов. Даже если завод не получает субсидию, он получает инфраструктуру, электросети, roads / rail, digital public services и региональную экосистему, профинансированную европейским бюджетом.
RECOVERY AND RESILIENCE PLAN (PNRR / RRP)
Утвержденная конфигурация румынского RRP предусматривала примерно € 13.6 млрд. грантов и € 14.9 млрд. займов. Эти средства привязаны к milestones и реформам; к концу RRF-периода часть проектов должна быть завершена или перераспределена. Поэтому для инвестиционного меморандума нельзя трактовать всю сумму как «доступный бизнесу фонд».
- Основной эффект для бизнеса – дороги, rail, digitalisation, public administration, energy transition и healthcare / education assets.
- Часть инструментов достигает бизнеса через calls, financial instruments и национальные программы.
- Главный риск – absorption capacity и соблюдение сроков; главный плюс – беспрецедентная плотность публичного CAPEX.
Источник: European Commission, Romania Recovery and Resilience Plan factsheet.
ГОСУДАРСТВЕННАЯ ПОМОЩЬ ПРОМЫШЛЕННОСТИ: HG 486 / 2026
Почему это важно: В 2026 году Румыния перешла от общего тезиса о поддержке инвестиций к специальной схеме для продукции с торговым дефицитом в обрабатывающей промышленности. Это напрямую релевантно greenfield и крупным расширениям производства.
|
Параметр |
HG 486 / 2026 |
| Общий бюджет схемы | 5.313 млрд. RON (порядка € 1.05 млрд.) |
| Период соглашений | 2026 – 2032 |
| Минимальные eligible costs | 50 млн. RON без НДС (≈ € 10 млн.) |
| Eligible tangible assets | Новые здания, технические установки, новые машины и оборудование |
| Intangible assets | Патенты, лицензии, know-how, IP rights – при выполнении условий |
| Минимальный собственный / негосударственный вклад | Не менее 25% eligible costs |
| Срок сохранения инвестиции | Обычно 5 лет после завершения для крупного предприятия |
Источник: Hotărârea Guvernului nr. 486/18.06.2026, Portal Legislativ.
Фактический размер помощи зависит от региона, размера предприятия, категории проекта и правил regional aid. Для large investment project применяется специальная формула и региональные потолки. Поэтому grant intensity нельзя обещать инвестору без выбора NUTS3 location и CAEN activity.
ОГРАНИЧЕНИЕ ПО RELOCATION - КРИТИЧЕСКИ ВАЖНО
Европейские правила государственной помощи не позволяют автоматически субсидировать простой перенос существующего производства внутри EEA. При подаче необходимо анализировать, не является ли проект «relocation» идентичной / сходной деятельности из другой единицы в EEA в смысле Regulation (EU) 651 / 2014 и условий схемы.
Правильная формулировка для клиента
Румыния может поддерживать создание новой первоначальной инвестиции и расширение производственных мощностей. Но структура закрытия или сокращения завода в Германии, Италии, Австрии и перенос той же деятельности в Румынию требует отдельной state-aid проверки. Нельзя обещать грант «за перенос завода» без юридического анализа.
OUG 8 / 2026 - БОЛЕЕ ШИРОКИЙ ИНВЕСТИЦИОННЫЙ КАРКАС
OUG 8 / 2026 создала рамку для новых схем и ad-hoc инструментов: производственные инвестиции, критические материалы, clean-tech, high-tech / R&D, оборонная промышленность, региональная конвергенция, diaspora entrepreneurship, tourism и digital transition. Формы поддержки могут включать grants, tax credits и другие инструменты в пределах конкретных схем.
Источник: OUG nr. 8 / 24.02.2026, Portal Legislativ.
РЕГИОНАЛЬНАЯ КАРТА РЕШЕНИЯ О РАЗМЕЩЕНИИ
|
Регион |
Сильные стороны |
Ограничения / что проверять |
| București–Ilfov | HQ, finance, IT, airport, крупнейший рынок, logistics | Высокая стоимость земли / зарплат (более низкая regional aid intensity) |
| Vest (Timiș–Arad) | DACH supply chain, motorway access, industrial parks | Дефицит кадров, рост зарплат |
| Nord-Vest (Cluj–Bihor) | IT / engineering + manufacturing, Oradea logistics | Cluj дорогой (различия внутри региона значительны) |
| Centru (Brașov–Sibiu) | Automotive, engineering, central position | Инфраструктурные bottlenecks частично сохраняются |
| Sud-Muntenia / Prahova / Argeș | Automotive, oil & gas, Bucharest proximity | Различия по workforce и site readiness |
| Sud-Vest Oltenia | Automotive Craiova, energy / JTF, industrial potential | Нужно точечно оценивать logistics и labour pool |
| Sud-Est / Constanța / Galați | Port, Danube, heavy industry, energy, JTF | Большие внутригородские / региональные различия, workforce |
| Nord-Est / Iași | Кадровый резерв, IT, близость к Moldova / Ukraine | Автомобильная связь с западом улучшается, но отстает от Vest |
Выбор региона должен делаться по матрице: state aid intensity + energy + land/utilities + workforce + logistics + suppliers + permitting. Для проекта € 10–100 млн. разница между локациями может быть экономически важнее разницы в налоговой ставке.
ЭНЕРГЕТИКА И NEPTUN DEEP
Neptun Deep – один из наиболее значимых структурных проектов на горизонте отчета. OMV Petrom и Romgaz ожидают first gas в первой половине 2027 года (plateau production – около 8 bcm. в год, development expenditure – порядка € 4 млрд.).
Источник: OMV Petrom, 28 September 2026: Neptun Deep advances towards first gas, expected in the first half of 2027.
Для промышленного инвестора это не означает автоматически низкую цену газа, поскольку она зависит от рынка, регулирования, инфраструктуры и CO₂ costs. Но проект повышает внутреннюю обеспеченность ресурсом, энергетическую безопасность и стратегический вес Румынии в регионе.
СЦЕНАРИЙ 2027 - 2031: ЛОГИКА ПРОГНОЗА
После слабого 2026 года базовый сценарий предполагает возврат к умеренному росту. Он построен не на повторении 7–8% темпов отдельных лет 2010-х, а на четырех структурных двигателях: EU-funded capital formation, private nearshoring, инфраструктурное улучшение и рост производительности.
|
Фактор |
2013 – 2026 |
Следствие для 2027 – 2031 |
| Конвергенция PPS | Переход к ~ 78% среднего ЕС | Дальнейший рост доходов и внутреннего спроса, но сокращение low-cost gap |
| EUR / RON | Плавное ослабление без шоковой девальвации | Базово – постепенная корректировка, но с риском скачка при fiscal stress |
| EU funds | Крупнейший CAPEX-цикл после вступления в ЕС | Road / rail / energy / digital assets начинают давать productivity effect |
| Labour cost | Все еще очень низкий уровень по ЕС, но быстрый рост | Преимущество сохраняется, но выигрывают проекты с automation / value added |
| Fiscal deficit | Резкое ухудшение к 2024, консолидация с 2025 | Рост зависит от успешности коррекции и сохранения investment grade |
| Energy | Запуск offshore gas и renewables investment | Улучшение security и новая индустриальная база |
ТРИ СЦЕНАРИЯ ДО 2031 ГОДА
|
Сценарий |
Среднесрочный реальный рост |
Ключевые предпосылки |
Что это значит инвестору |
| Базовый | ≈ 2.5 – 3.5% в год после нормализации | Фискальная коррекция продолжается; EU funds осваиваются; Инфляция снижается; Частные инвестиции восстанавливаются | Хорошая среда для экспортного manufacturing и services; Стоимость труда продолжает сходиться с ЕС |
| Позитивный | ≈ 3.5 – 4.5% в отдельные годы | Быстрая инфраструктура, сильный nearshoring, успешный Neptun Deep, высокая absorption rate, стабильная политика | Ускоренное удорожание земли / труда; Ранний вход особенно выгоден |
| Стресс | 0 – 2% / возможная рецессия в отдельный год | Срыв fiscal consolidation, downgrade, внешний recession, geopolitical shock, слабое освоение фондов | Требуются EUR revenue, низкий leverage, FX hedge и проект с экспортной конкурентоспособностью |
Диапазоны 2028 – 2031 являются аналитическими, а не официальным прогнозом EC / IMF. Официальный весенний прогноз EC на момент подготовки документа: 0.1% в 2026 и 2.3% в 2027.
ПОЧЕМУ РЕЛОКАЦИЯ ИЗ ЗАПАДНОЙ ЕВРОПЫ МОЖЕТ БЫТЬ РАЦИОНАЛЬНОЙ
- Сохранение юрисдикции ЕС и доступа к единому рынку без offshore-компромисса.
- Существенная разница labour cost относительно Германии, Франции, Нидерландов и Италии.
- Полный Schengen и сокращение наземных задержек на западном направлении.
- Возможность выбрать регион с высокой интенсивностью regional aid.
- Промышленная supply-chain база, а не «пустая» greenfield-юрисдикция.
- Растущий внутренний рынок и возможность региональной дистрибуции.
- Доступ к морю и Дунаю, которого нет у большинства CEE-конкурентов.
При этом перенос из EEA должен проектироваться как реальная новая / расширяющая инвестиция с соблюдением state-aid relocation rules. Главная выгода должна существовать и без субсидии; помощь должна улучшать IRR, а не быть единственным основанием проекта.
ПОЧЕМУ РУМЫНИЯ ПОДХОДИТ БИЗНЕСУ ИЗ УКРАИНЫ, МОЛДОВЫ И ДРУГИХ СТРАН ВНЕ ЕС
- Юридическая и банковская инфраструктура ЕС.
- Единая таможенная территория и VAT framework ЕС.
- Географическая близость и возможность сохранить поставщиков на востоке.
- Порт Constanța, Дунай и road corridors.
- Возможность создать EU holding / operating company и продавать на едином рынке.
- Доступ к государственным и европейским программам при соблюдении eligibility.
- Более понятный путь к institutional financing после появления local track record.
РИСКИ, КОТОРЫЕ НЕЛЬЗЯ СКРЫВАТЬ ОТ ИНВЕСТОРА
|
Риск |
Уровень |
Как управлять |
| Бюджетный дефицит / налоговые изменения | Высокий | Stress-test налогов; запас ликвидности; избегать модели, зависящей от одной льготы |
| Инфляция и wage convergence | Средне-высокий | Automation, training, индексируемые цены, location strategy |
| FX RON / EUR | Средний | EUR revenue matching, hedging, multicurrency financing |
| Нехватка кадров в развитых регионах | Средне-высокий | Проверка labour pool до покупки участка; shuttle / training / automation |
| Инфраструктурные bottlenecks | Средний | Выбор участка по реальному transit time, а не по карте |
| Гранты и state aid execution | Средний | Не начинать eligible CAPEX до разрешенной даты; professional project management; compliance archive |
| Политическая / регуляторная волатильность | Средний | EU-law based structuring; conservative finance; scenario planning |
| Геополитика Black Sea / Ukraine | Средний | Insurance, diversified routes, continuity plan. |
ИНВЕСТИЦИОННАЯ ОЦЕНКА
|
Критерий |
Оценка / 10 |
Комментарий |
| Доступ к рынку ЕС | 10 | Stress-test налогов; запас ликвидности; избегать модели, зависящей от одной льготы |
| Schengen / mobility | 10 | Полный Schengen с 01.01.2025 |
| Стоимость труда | 9 | Очень сильное преимущество, но быстро сокращается |
| Промышленная база | 8 | Сильные кластеры и FDI ecosystem |
| EUR / RON predictability | 8 | Исторически плавная динамика; валютный риск сохраняется |
| EU funds / state aid | 9 | Большой объем, но сложная eligibility и execution |
| Энергетическая перспектива | 9 | Газ, nuclear / renewables pipeline; цена не гарантирована |
| Транспорт сегодня | 7 | Сильный прогресс, но bottlenecks остаются |
| Транспорт 2030 | 9 | При реализации текущих проектов connectivity существенно улучшается |
| Фискальная стабильность | 5 | Главная слабая зона 2026 – 2027 |
| Налоговая предсказуемость | 6 | Коррекция бюджета означает риск новых изменений |
| Потенциал 2027 – 2031 | 8.5 | Высокий при успешной консолидации и инвестиционном цикле |
Итоговая качественная позиция: medium macro risk / high structural opportunity. Румыния особенно сильна для экспортно-ориентированного производства, инженерных функций, logistics / distribution и regional services, где выручка диверсифицирована и не зависит только от внутреннего потребителя.
ЧЕК-ЛИСТ ПРЕДВАРИТЕЛЬНОЙ ОЦЕНКИ ПРОЕКТА РЕЛОКАЦИИ
- Определить operating model: новый завод, расширение, перенос линии, contract manufacturing, logistics hub или HQ.
- Проверить relocation restriction по GBER, если деятельность переносится из EEA.
- Выбрать 3 – 5 регионов и сравнить state-aid intensity, землю, utilities, workforce, motorway / rail / port access.
- Провести labor availability study до подписания участка или lease.
- Рассчитать CAPEX отдельно по eligible и non-eligible costs.
- Проверить timing: какие затраты можно начать только после подачи / approval.
- Смоделировать EUR / RON ±10 – 15% stress и инфляцию wages / energy.
- Проверить grid connection, gas, water, sewage и industrial permitting.
- Сравнить greenfield и brownfield с учетом remediation, permits и timeline.
- Построить business case без гранта и затем добавить state aid как upside.
- Проверить tax / VAT / customs / transfer pricing структуру группы.
- Сформировать 5 – 10-летний exit / expansion plan и commitment по сохранению инвестиций.
ВЫВОД
Инвестиционный вывод
История 2013 – 2026 показывает не линейную «стабильность», а способность Румынии проходить кризисы и продолжать структурную конвергенцию. На 2027 – 2031 годы инвестиционный потенциал выводится из уже накопленного промышленного капитала, EU-funded infrastructure, полного Schengen, относительно предсказуемого RON, сильного labour-cost gap и новых инструментов государственной помощи. Основное условие – успешная фискальная коррекция и переход от роста, основанного на потреблении, к росту, основанному на инвестициях и производительности.
Для компаний из Западной Европы Румыния является вариантом nearshoring внутри ЕС. Для компаний из Украины, Молдовы и других стран вне ЕС – точкой институционального входа в европейский рынок. В обоих случаях оптимальная стратегия – не «переехать в Румынию вообще», а выбрать конкретный регион, структуру проекта и государственный инструмент после финансово-правовой pre-feasibility.
ОСНОВНЫЕ ИСТОЧНИКИ
- European Commission – Economic Forecast for Romania, 21 May 2026.
- European Commission – 2026 Country Report: Romania, 3 June 2026.
- European Commission – Convergence Report 2026, 24 June 2026.
- Eurostat – NAMA_10_GDP / TEC00115 (GDP); TEC00114 (GDP per capita in PPS); government finance statistics; HICP datasets; labour costs lc_lci_lev.
- European Central Bank – EUR / RON reference exchange rates.
- Banca Națională a României – Foreign Direct Investment in Romania reports, including 2023 and 2025.
- European Commission – Cohesion Policy Partnership Agreement for Romania 2021 – 2027.
- European Commission – Romania Recovery and Resilience Plan factsheets.
- Council of the European Union – Schengen decision on lifting land border controls with Romania and Bulgaria from 1 January 2025.
- Portal Legislativ – HG 486 / 18.06.2026.
- Portal Legislativ – OUG 8 / 24.02.2026.
- OMV Petrom – Neptun Deep project update, 28 September 2026.
Ссылки и нормативные акты приведены для информационных целей. Перед принятием инвестиционного решения требуется актуальная legal / tax / state-aid due diligence на дату проекта.
Свяжитесь с нами, чтобы получить более подробную информацию по данным услугам:
Tel: +40 733 255 999 +40 724 282 227 (Telegram / WhatsApp)
E-mail: info@larinconsult.com | larin.office@gmail.com